
Nessuna impresa fallisce all’improvviso. Prima ci sono stipendi pagati in ritardo, fornitori che sollecitano, uno sconfinamento in banca che non rientra. Sono segnali precisi, che la legge stessa indica. Chi li riconosce presto ha a disposizione strumenti riservati per rimettere in sesto l’azienda senza perderne la guida. Chi aspetta rischia di trovarsi con poche alternative e con una responsabilità personale.
In breve
- I segnali sono scritti nella legge. Ritardi su stipendi, fornitori, banche e debiti con fisco ed enti previdenziali (art. 3 del Codice della crisi d’impresa).
- Gli amministratori devono accorgersene. Ogni impresa deve dotarsi di misure e, se è una società, di un’organizzazione capaci di vedere la crisi in anticipo (art. 2086 c.c. e art. 3 del Codice della crisi). Chi non lo fa può risponderne con il proprio patrimonio.
- Esiste una via riservata. La composizione negoziata permette di trattare con i creditori con l’aiuto di un esperto indipendente, restando alla guida dell’azienda.
- Regole aggiornate. Il decreto del Ministero della Giustizia del 23 aprile 2026 ha rivisto le istruzioni operative del percorso.
Tocca l’immagine per ingrandirla.
I campanelli d’allarme
La legge indica come segnali di crisi:
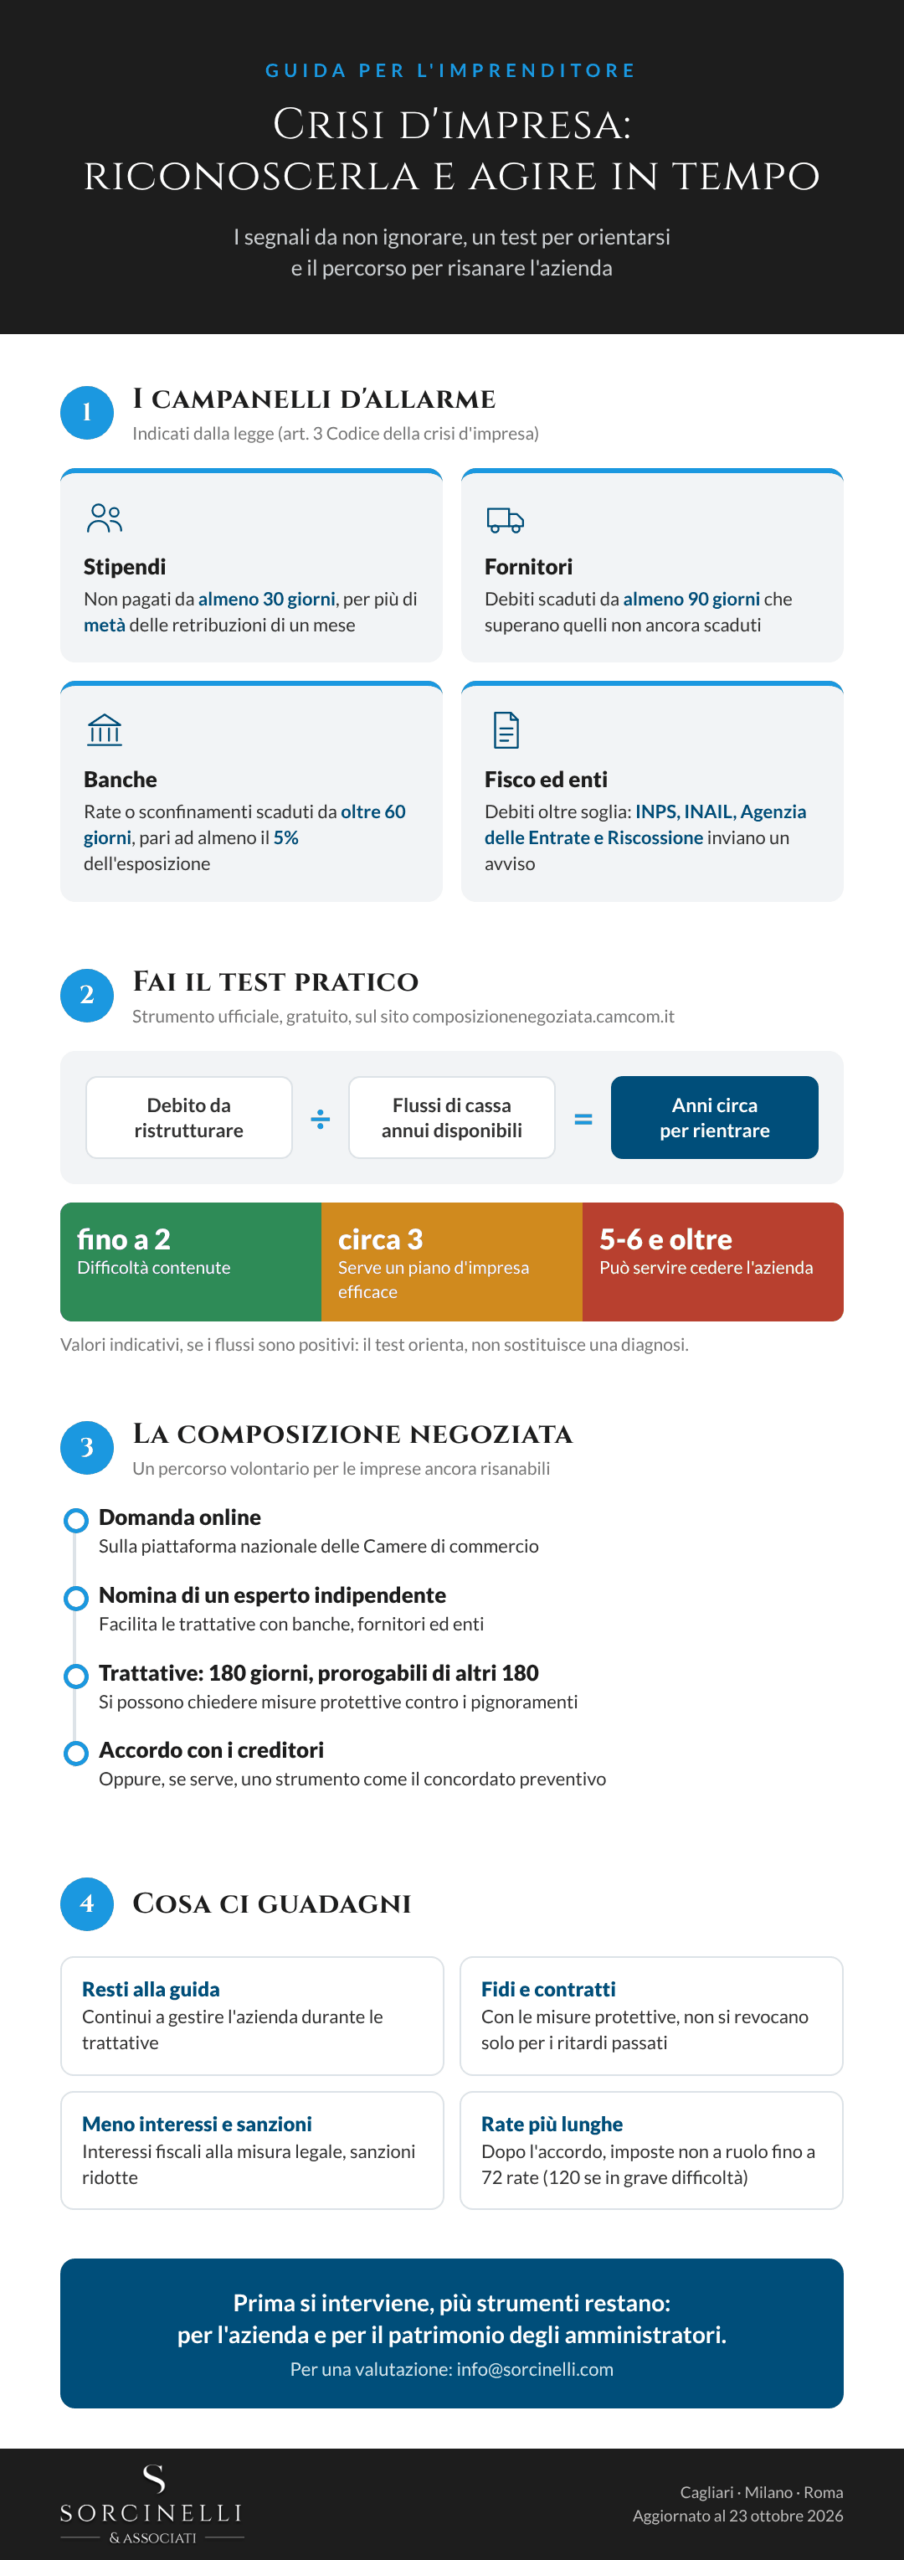
- stipendi non pagati da almeno 30 giorni per un importo superiore alla metà degli stipendi di un mese;
- debiti verso i fornitori scaduti da almeno 90 giorni che superano quelli non ancora scaduti;
- rate o sconfinamenti con banche e finanziarie scaduti da oltre 60 giorni, se pesano almeno il 5% dell’esposizione complessiva;
- debiti con INPS, INAIL, Agenzia delle Entrate o Agenzia Entrate-Riscossione oltre certe soglie: in questi casi sono gli stessi enti a inviare un avviso all’impresa e agli organi di controllo.
A questi si aggiungono segnali che l’imprenditore conosce bene: la cassa che basta solo per poche settimane, i pagamenti fatti “a rotazione”, i debiti fiscali rimandati per pagare i fornitori.
Perché non conviene aspettare
Più passa il tempo, meno strumenti restano. Un’azienda ancora in grado di lavorare può negoziare con i creditori e salvare il proprio valore. Un’azienda già insolvente rischia la liquidazione giudiziale, cioè il vecchio fallimento.
C’è poi un tema personale. Gli amministratori che non si accorgono della crisi, o che continuano ad aggravarla, possono essere chiamati a risarcire i danni a società e creditori con i propri beni. Intervenire per tempo è anche il modo migliore per proteggere sé stessi.
La composizione negoziata: come funziona
È un percorso volontario, pensato per le imprese in difficoltà ma ancora risanabili. È riservato: diventa pubblico solo se si chiedono le misure protettive, che vengono iscritte nel registro delle imprese.
- Si parte online. L’imprenditore presenta la domanda sulla piattaforma nazionale gestita dalle Camere di commercio.
- Un esperto indipendente viene nominato per facilitare le trattative con banche, fornitori ed enti.
- L’imprenditore resta alla guida. Continua a gestire l’azienda, evitando scelte che danneggino i creditori.
- Protezione dai creditori. Con la domanda si possono chiedere misure protettive: dalla loro iscrizione nel registro delle imprese i creditori non possono avviare né proseguire pignoramenti, e il tribunale deve poi confermarle. Con queste misure, inoltre, i creditori interessati non possono revocare i fidi o interrompere i contratti in corso solo per i ritardi passati.
- Tempi definiti. L’esperto ha 180 giorni per favorire un accordo, prorogabili di altri 180 se tutte le parti sono d’accordo.
- Vantaggi fiscali. Durante le trattative gli interessi sui debiti fiscali scendono alla misura legale e le sanzioni si riducono. Se si raggiunge un accordo, le imposte non ancora iscritte a ruolo si possono rateizzare fino a 72 mesi, o 120 in caso di grave difficoltà.
Il percorso può chiudersi con un accordo con i creditori o, se serve, preparare uno degli strumenti previsti dalla legge, come il concordato preventivo.
Cosa cambia con le nuove istruzioni del 2026
Il decreto del 23 aprile 2026 ha aggiornato il documento guida per imprenditori ed esperti. In pratica:
- il test pratico serve a misurare quanto sia realistico il risanamento, e si può fare anche prima di preparare il piano;
- il piano di risanamento dovrebbe indicare obiettivi misurabili e cosa fare se non vengono raggiunti;
- conta di più il confronto con lo scenario di liquidazione: i creditori devono vedere che l’accordo conviene anche a loro.
Il messaggio è chiaro: serve un piano serio e documentato, non una semplice richiesta di tempo.
Cosa fare adesso
- Controllare i numeri ogni mese: cassa dei prossimi tre mesi, debiti scaduti, esposizione con banche e fisco.
- Fare il test pratico (vedi sotto): dà una prima idea di quanto il risanamento sia realistico.
- Non pagare un creditore a scapito degli altri senza una strategia: alcune scelte possono essere contestate in seguito.
- Coinvolgere subito commercialista e avvocato. Il tempo è il fattore che più incide sul risultato.
Il test pratico: scaricalo e prova
Il test pratico è lo strumento ufficiale previsto dal Ministero della Giustizia ed è pubblicato sulla piattaforma nazionale della composizione negoziata, gestita dalle Camere di commercio. È un foglio Excel gratuito, che si compila senza registrazione.
Si inseriscono due dati: il debito da ristrutturare e i flussi di cassa che l’azienda riesce a generare ogni anno per pagarlo. Il rapporto tra i due indica, in modo approssimativo, quanti anni servirebbero per rientrare. Se l’azienda genera flussi positivi, indicativamente un risultato fino a 2 segnala difficoltà contenute; intorno a 3 il risanamento dipende da un piano d’impresa efficace; da 5-6 in su potrebbe essere necessario cedere l’azienda. Se i flussi sono negativi, servono interventi straordinari sulla gestione.
Il test è un primo orientamento, non una diagnosi: il risultato va letto insieme ai propri consulenti.
In conclusione
La crisi si affronta meglio quando è ancora piccola. Riconoscere i segnali e chiedere aiuto per tempo permette di salvare l’azienda, il lavoro e il patrimonio personale.
Per valutare la situazione della propria impresa è possibile contattare lo studio tramite il modulo presente sul sito.
Aggiornamento normativo considerato al 23 ottobre 2026.